El riesgo de los bonos franceses supera al de Italia, marcando un giro inédito en la eurozona
Por primera vez desde la creación del euro, los inversores exigen una mayor prima para los bonos franceses que para los italianos, reflejando un cambio fundamental en la percepción de riesgos en la eurozona.
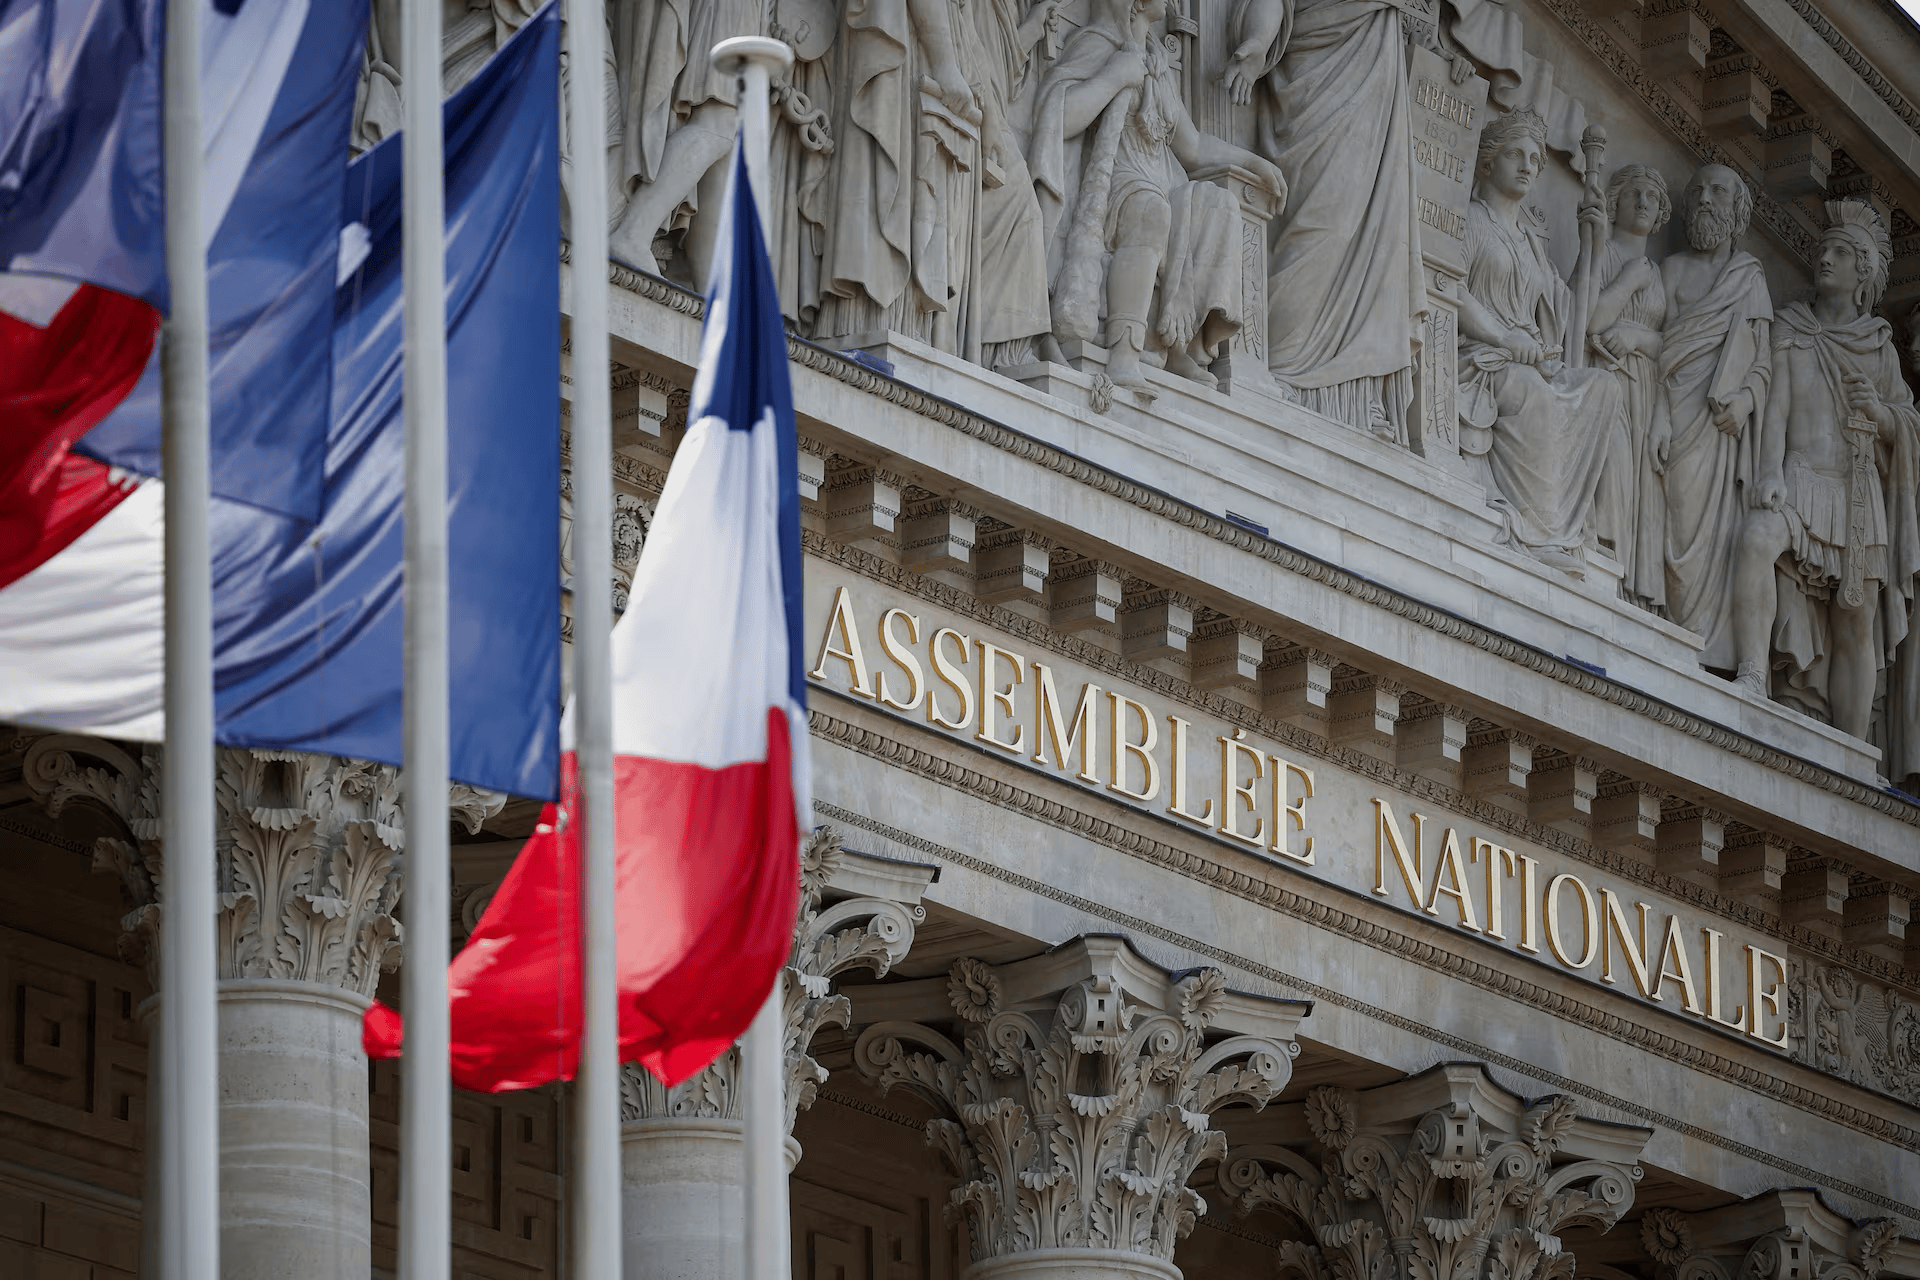
Los inversores exigen ahora mayor compensación por los bonos del gobierno francés que por los italianos, una reversión inédita desde la introducción del euro, según datos recientes de mercado.
Este cambio señala una transformación profunda en la percepción del riesgo soberano dentro de la eurozona. Tradicionalmente, los bonos franceses cotizaban con una prima respecto a la deuda italiana, reflejando mayor estabilidad fiscal y menor riesgo crediticio de Francia. La nueva dinámica sugiere que los inversores ven ahora las perspectivas fiscales de Francia con más cautela que las de Italia.
La mayor prima de riesgo podría obligar al gobierno francés a afrontar costes de financiación más elevados, presionando las finanzas públicas y condicionando las prioridades de gasto. Este contexto podría impulsar una revisión de las políticas fiscales en París y llevar a los inversores a reequilibrar sus carteras a favor de los bonos italianos como alternativa relativamente más segura.
Para la eurozona, este desarrollo genera inquietud sobre la estabilidad financiera del bloque. Si Francia enfrenta un aumento sostenido en el coste de su deuda, los rendimientos podrían subir en toda la región a medida que los inversores exigen mayor compensación, fomentando mayor volatilidad en los mercados de bonos europeos.
Los participantes del mercado seguirán de cerca la reacción de la política fiscal francesa y la capacidad de Italia para mantener o mejorar su perfil de riesgo relativo. Esta divergencia también puede influir en los debates políticos de la UE, donde la disciplina fiscal y la reforma económica ganan protagonismo.
Las implicaciones trascienden Europa. Para inversores latinoamericanos y empresas con exposición a la deuda europea, el cambio en la percepción del riesgo puede motivar una revisión de las estrategias de inversión en la eurozona. Las variaciones en los flujos de capital también pueden incidir en las condiciones de financiación para proyectos transfronterizos, especialmente aquellos vinculados al euro.
Aunque los efectos a largo plazo son inciertos, la reversión en la percepción del riesgo entre Francia e Italia subraya la evolución del mercado crediticio europeo y la relevancia de la credibilidad fiscal para los emisores soberanos.