El desafío de Europa frente a China: defender la industria sin ocultar sus propias debilidades
Bruselas tiene razones para enfrentar las distorsiones de su relación económica con China. Pero los aranceles y las restricciones a las importaciones servirán de poco si Europa no resuelve sus propios problemas de energía, regulación y competitividad.
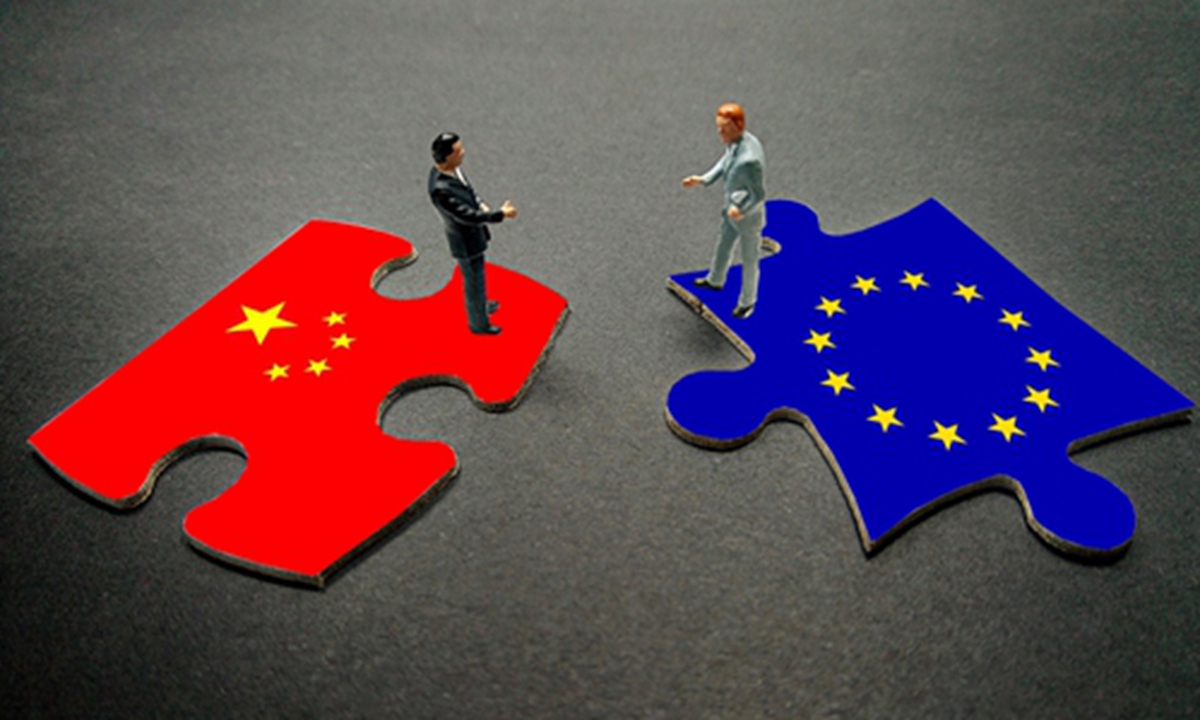
La relación económica entre Europa y China llegó a un punto en el que resulta cada vez más difícil defender el statu quo. El déficit comercial de bienes de la Unión Europea con China se ubicó en torno a los €360.000 millones en 2025, según Eurostat, mientras las exportaciones europeas hacia el gigante asiático retrocedieron y las importaciones siguieron el camino contrario. Al mismo tiempo, la presión de las manufacturas chinas ya no se limita a los vehículos eléctricos y alcanza a maquinaria, químicos, plásticos y otros sectores que continúan siendo centrales para la base industrial europea.
Bruselas evalúa, por eso, ampliar sus instrumentos de defensa comercial después de varios años en los que la discusión estuvo concentrada principalmente en los vehículos eléctricos. La Comisión Europea también alcanzó un acuerdo con Beijing destinado a reducir fuertemente las importaciones de vehículos híbridos fabricados en China, mediante un cupo anual de alrededor de 350.000 unidades, que posteriormente crecería un 6% cada año.
Sería sencillo reducir toda esta discusión a un enfrentamiento entre el proteccionismo europeo y la competitividad china. Sin embargo, esa lectura deja afuera el verdadero problema.
La cuestión no es simplemente que China haya aprendido a fabricar más barato que Europa. Tampoco tendría sentido proteger indefinidamente a compañías europeas de competidores extranjeros más eficientes. La pregunta más incómoda es si puede existir una competencia verdaderamente libre cuando las empresas operan bajo condiciones económicas, niveles de apoyo estatal y posibilidades de acceso a los mercados profundamente diferentes.
Ese es el debate que Europa ya no puede seguir postergando.
Un desequilibrio que Europa ya no puede ignorar
El ascenso industrial de China constituye una de las transformaciones económicas más extraordinarias de la historia moderna. Consumidores y empresas europeas se beneficiaron enormemente mediante precios más bajos, cadenas de suministro más amplias y acceso a productos manufacturados cada vez más sofisticados.
Reconocer esos beneficios no obliga, sin embargo, a ignorar las distorsiones que acompañan al modelo económico chino.
La propia Comisión Europea describe actualmente la relación como “críticamente desequilibrada” y señala el amplio respaldo estatal a determinados sectores industriales, la sobrecapacidad manufacturera, las dificultades que enfrentan empresas europeas para operar en China y los crecientes controles chinos sobre la exportación de materias primas y tecnologías estratégicas.
La distinción es importante.
No es lo mismo proteger a un fabricante europeo ineficiente frente a un competidor genuinamente más productivo que enfrentarse a un sistema industrial en el cual subsidios, financiamiento preferencial, compras públicas, política industrial y restricciones al acceso al mercado pueden modificar las condiciones bajo las cuales se desarrolla esa competencia.
Europa debería continuar siendo una economía abierta. Pero apertura no puede significar indefinidamente conceder un amplio acceso al Mercado Único mientras las empresas europeas enfrentan asimetrías persistentes en el exterior.
La reciprocidad no supone necesariamente una negación del libre comercio. Aplicada correctamente, es una de las condiciones que permiten preservar su legitimidad política y económica.
La industria automotriz refleja especialmente bien este dilema. Los fabricantes chinos se convirtieron en competidores formidables no solamente por el respaldo estatal, sino también porque muchas de esas compañías son genuinamente innovadoras, cuentan con cadenas de producción altamente integradas y consiguieron fabricar vehículos tecnológicamente avanzados a costos inferiores.
Negarlo sería un error.
Europa no puede resolver mediante aranceles una competencia tecnológica.
Pero sería igualmente ingenuo ignorar el papel que tienen la política industrial y la enorme capacidad manufacturera china sobre los precios de exportación. La actual reestructuración de Volkswagen —que involucra decenas de miles de puestos de trabajo— refleja múltiples problemas simultáneos: competencia china, exceso de capacidad europeo, costos elevados, aranceles en otros mercados y una costosa transición hacia nuevas tecnologías automotrices.
China forma parte de la explicación. No es toda la explicación.
La defensa comercial no reemplaza a la competitividad
Es precisamente aquí donde Europa necesita actuar con especial cuidado.
Los instrumentos de defensa comercial pueden conceder tiempo a una industria enfrentada a una irrupción extraordinaria de importaciones. También pueden estar justificados cuando subsidios u otras distorsiones afectan de manera material la competencia.
Lo que no pueden hacer es transformar una economía poco competitiva en una economía competitiva.
Europa llegó a esta disputa con desventajas estructurales generadas dentro de sus propias fronteras. La energía continúa siendo costosa en comparación con otras grandes economías. El Mercado Único sigue fragmentado en áreas importantes. Las empresas soportan elevados costos regulatorios y administrativos. Los mercados de capitales continúan menos integrados de lo necesario y Europa ha tenido dificultades para convertir innovación en compañías de escala global con la misma velocidad que Estados Unidos o China.
Esos problemas fueron identificados explícitamente por el informe de Mario Draghi sobre la competitividad europea y posteriormente pasaron a ocupar un lugar central en la propia agenda económica de la Comisión Europea.
Si Bruselas responde a la competencia china únicamente restringiendo importaciones, corre el riesgo de atacar el síntoma mientras deja intacta la enfermedad.
Un arancel puede proteger temporalmente una fábrica. No puede reducir el precio de la electricidad, integrar los mercados europeos de capitales, acelerar inversiones, simplificar regulaciones ni crear la próxima generación de empresas tecnológicas globalmente competitivas.
La UE necesita, por lo tanto, desarrollar dos políticas simultáneas: una estrategia de defensa comercial creíble frente a distorsiones demostrables y una agenda doméstica de competitividad mucho más ambiciosa.
Sin la segunda, la primera corre el riesgo de convertirse en proteccionismo permanente.
La peligrosa dependencia europea de China
Existe otra razón por la cual Bruselas no puede escalar esta disputa sin calcular cuidadosamente sus consecuencias: Europa continúa dependiendo profundamente de China en segmentos cruciales de sus cadenas industriales.
La vulnerabilidad resulta particularmente evidente en las materias primas críticas y los imanes permanentes utilizados en vehículos eléctricos, turbinas eólicas, electrónica y manufacturas avanzadas. La Comisión Europea estima que China abastece el 98% de la demanda europea de imanes de tierras raras, mientras que la dependencia alcanza niveles todavía mayores en determinadas categorías de tierras raras pesadas.
Eso le concede a Beijing una considerable capacidad de presión.
China ya demostró su disposición a utilizar controles sobre las exportaciones de materiales y tecnologías críticas como una herramienta de política económica. Europa enfrenta así una contradicción incómoda: quiere limitar la presión competitiva derivada de la producción industrial china mientras continúa dependiendo de insumos chinos para muchas de las tecnologías que considera estratégicas.
Por eso, reducir riesgos resulta bastante más realista que intentar un desacople completo.
Europa necesita proveedores alternativos, capacidad propia de procesamiento, reciclaje, reservas estratégicas y alianzas más fuertes con economías capaces de suministrar minerales y bienes intermedios. Lo que no necesita es un intento económicamente irreal de separarse por completo de la segunda mayor economía del planeta.
Una guerra comercial tendría costos para ambos lados.
Pero el temor a una represalia tampoco puede convertirse en argumento para una pasividad permanente. Si la dependencia económica implica que Europa no puede responder a prácticas que considera injustas porque Beijing podría restringir suministros esenciales, entonces esa misma dependencia ya se transformó en una vulnerabilidad estratégica.
América Latina puede ganar —y también perder
Las consecuencias exceden largamente a Europa y China.
Para América Latina, una reorganización de los flujos comerciales globales abre oportunidades genuinas. Las empresas europeas que busquen diversificar proveedores podrían incrementar su atención sobre productores latinoamericanos de minerales, alimentos, insumos industriales, químicos y manufacturas. La región también podría beneficiarse de los esfuerzos europeos por reducir dependencias estratégicas concentradas en un número limitado de proveedores asiáticos.
Pero existe otra cara de la misma moneda.
Si los productos chinos encuentran mayores barreras en Europa y Estados Unidos, una parte de esa producción buscará inevitablemente otros mercados. América Latina podría convertirse en uno de los destinos de esa oferta desplazada.
El fenómeno beneficiaría a consumidores y empresas capaces de adquirir bienes de capital a precios más bajos. Pero también podría aumentar considerablemente la presión sobre fabricantes locales en sectores como acero, automóviles, maquinaria, químicos, textiles y bienes de consumo.
La región podría terminar enfrentándose a una versión indirecta del mismo debate que hoy atraviesa Europa.
Los gobiernos latinoamericanos deberían evitar, por eso, respuestas simplistas. Cerrar mercados únicamente para preservar industrias ineficientes reduciría productividad y elevaría costos. Pero ignorar las consecuencias de una sobrecapacidad industrial fuertemente respaldada por políticas estatales sería igualmente miope.
La verdadera oportunidad consiste en posicionar a la región como un proveedor alternativo confiable y un destino de inversiones, en lugar de convertirse simplemente en el próximo mercado destinado a absorber los excedentes de producción global.
La verdadera decisión que enfrenta Europa
El debate europeo sobre China suele presentarse como una elección entre libre comercio y proteccionismo. Esa descripción resulta cada vez menos suficiente.
La pregunta más relevante es si un mercado europeo abierto puede continuar siendo política y económicamente sostenible frente a un sistema industrial respaldado por amplio apoyo estatal, enorme capacidad manufacturera y persistentes asimetrías en el acceso a los mercados.
Europa tiene razones para exigir reciprocidad y responder frente a distorsiones comerciales demostrables. También las tiene para reducir dependencias estratégicas peligrosas.
Pero Bruselas debería evitar la tentación de responsabilizar a China por debilidades que Europa generó por sí misma.
Los altos costos energéticos no se fabricaron en Beijing. La fragmentación de los mercados de capitales no se fabricó en Beijing. La burocracia excesiva, la lentitud de los permisos, la falta de escala y años de inversión insuficiente en tecnologías estratégicas tampoco pueden atribuirse simplemente a la competencia china.
Las barreras comerciales pueden darle tiempo a la industria europea.
Lo que Europa haga con ese tiempo determinará si el actual giro de política económica se convierte en el comienzo de una verdadera renovación industrial o simplemente en una forma más costosa de administrar su declive.
China representa un desafío competitivo serio para Europa. La respuesta no debería ser el aislamiento económico. Pero tampoco la aceptación pasiva de una relación cada vez más asimétrica.
Europa necesita algo bastante más difícil: mercados abiertos con reglas exigibles, resiliencia estratégica sin autarquía y una política industrial capaz de competir en lugar de limitarse a proteger.
Ese es el equilibrio que Bruselas deberá encontrar.