Las bolsas europeas suben tras la decisión de la Fed mientras el dólar alcanza un máximo de siete semanas
El STOXX 600 avanzó un 0,5% mientras los inversores procesaban la primera subida de tipos de la Reserva Federal desde 2023. La caída del petróleo impulsó a las aerolíneas y automotrices, con la atención puesta ahora en el Banco de Inglaterra.
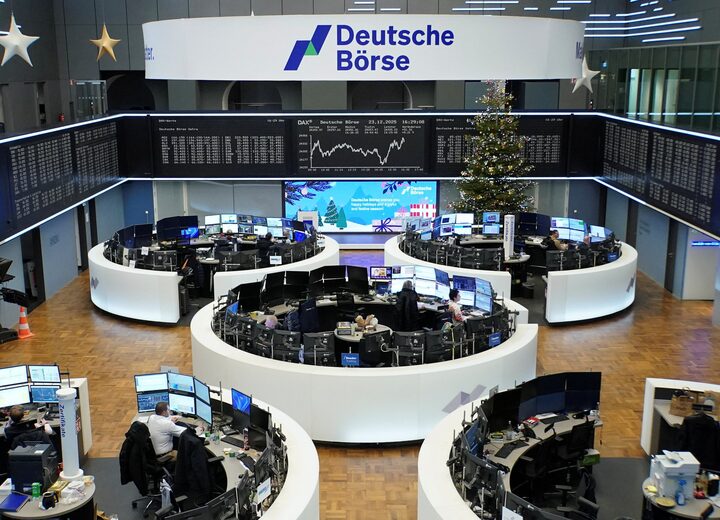
Las bolsas europeas abrieron al alza este jueves, impulsadas por la reacción a la primera subida de tipos de la Reserva Federal en más de tres años, el fortalecimiento del dólar y una caída parcial de los precios del petróleo.
El índice paneuropeo STOXX 600 avanzó alrededor de un 0,5%, recuperando parte de las pérdidas acumuladas durante un periodo marcado por el encarecimiento de la energía, las dudas sobre la inflación y la presión sobre los bonos soberanos.
El DAX alemán ganó aproximadamente un 0,6%, mientras que el CAC 40 francés subió un 0,5%. El FTSE 100 británico avanzó entre un 0,4% y un 0,6%, apoyado por bancos, compañías sanitarias y grupos industriales.
Los mercados ya habían descontado en gran medida la decisión de la Fed de elevar su tasa de referencia en 25 puntos básicos, hasta un rango de entre el 3,75% y el 4%. Sin embargo, el voto unánime y las nuevas proyecciones reforzaron la expectativa de otra subida antes de terminar 2026.
El dólar se fortalece y suben los rendimientos de corto plazo
El dólar alcanzó su nivel más alto en siete semanas después de que los operadores ajustaran sus posiciones ante la perspectiva de una política monetaria más restrictiva.
Los rendimientos de los bonos del Tesoro estadounidense de corto plazo aumentaron, reflejando la posibilidad de que los tipos permanezcan elevados o vuelvan a subir. Los rendimientos de largo plazo se estabilizaron y la referencia a diez años continuó por debajo del 5%.
La Reserva Federal proyecta ahora una tasa del 4,1% al cierre de 2026, nivel compatible con al menos otro incremento de 25 puntos básicos. Los mercados de futuros han llegado a descontar un endurecimiento mayor, aunque el banco central evitó comprometerse con un calendario determinado.
La apreciación del dólar produce efectos diferentes sobre las empresas europeas. Los exportadores con ingresos en Estados Unidos pueden beneficiarse al convertir sus ventas a euros, mientras que las compañías dependientes de materias primas e insumos cotizados en dólares afrontan costes más altos.
El impacto resulta especialmente relevante para las industrias intensivas en energía, debido a que el petróleo y numerosas materias primas industriales se negocian internacionalmente en la moneda estadounidense.
La caída del petróleo impulsa a aerolíneas y automotrices
El descenso de casi el 2% en los precios internacionales del crudo ofreció cierto alivio a los mercados europeos después del fuerte aumento registrado por la energía durante septiembre.
El petróleo retrocedió tras conocerse que Arabia Saudí estaba ofreciendo suministros adicionales a través de Omán, lo que redujo las preocupaciones inmediatas sobre la disponibilidad. Los precios, no obstante, permanecen elevados por las tensiones geopolíticas y las interrupciones en los flujos energéticos de Oriente Medio.
Las compañías vinculadas con los viajes y el ocio estuvieron entre las principales beneficiadas. Las acciones de Ryanair y Lufthansa subieron alrededor de un 1%, ante la perspectiva de menores costes de combustible.
El sector automotor también avanzó. BMW, Renault y Volkswagen registraron ganancias después de varias jornadas condicionadas por el aumento de los rendimientos de los bonos y las dudas sobre el consumo.
Las compañías energéticas se mantuvieron ligeramente en positivo a pesar de la caída del crudo, señal de que los inversores todavía esperan que el sector se beneficie de un entorno de precios elevados.
Entre los movimientos empresariales, el grupo francés de restauración colectiva Sodexo avanzó tras recibir una recomendación más favorable por parte de analistas. El productor alemán de bebidas Berentzen se disparó por informaciones sobre un posible interés comprador.
En sentido contrario, el grupo de ingeniería Bilfinger y el austríaco Raiffeisen Bank International sufrieron descensos vinculados con acontecimientos específicos de cada compañía.
La atención pasa al Banco de Inglaterra
Los inversores centran ahora su atención en el Banco de Inglaterra, que previsiblemente mantendrá su tasa de referencia en el 3,75%.
El mercado analizará si la institución anticipa una posible subida en noviembre. Los precios del gas británico y del crudo Brent aumentaron con fuerza durante septiembre, añadiendo presión sobre una economía que combina bajo crecimiento con nuevos riesgos inflacionarios.
La coexistencia de energía cara y condiciones crediticias restrictivas plantea una decisión compleja. Un aumento de los tipos podría contener la inflación, pero también agravaría la presión sobre los hogares, las empresas y el mercado inmobiliario.
La reunión se produce mientras los bancos centrales de las economías desarrolladas revisan sus perspectivas. El Banco Central Europeo elevó su tasa de depósito al 2,50% durante septiembre, mientras los mercados evalúan posibles ajustes adicionales en Japón, Australia y Nueva Zelanda.
La inflación continúa siendo el principal riesgo
Los datos revisados situaron la inflación de la eurozona en el 3,2% durante agosto, ligeramente por debajo del cálculo inicial del 3,3%, pero todavía lejos del objetivo del 2% establecido por el BCE.
La corrección ofreció un alivio limitado. Los inversores continúan atentos al riesgo de que una alteración prolongada del mercado energético se traslade a los costes de transporte, la producción industrial y los precios al consumidor.
Las bolsas europeas se beneficiaron inicialmente de la combinación entre el descenso del petróleo y la estabilización de los rendimientos de largo plazo. Sin embargo, la posibilidad de nuevas subidas de tipos continúa limitando las perspectivas de los sectores más sensibles al coste del crédito.
La reacción indica que el mercado consideró creíble y ampliamente anticipada la decisión de la Fed. La siguiente prueba será comprobar si la inflación comienza a moderarse o si obliga a mantener los costes de financiación elevados durante más tiempo.