Europa proyecta 148 GW eólicos hasta 2030, pero el acceso a las redes emerge como el nuevo cuello de botella
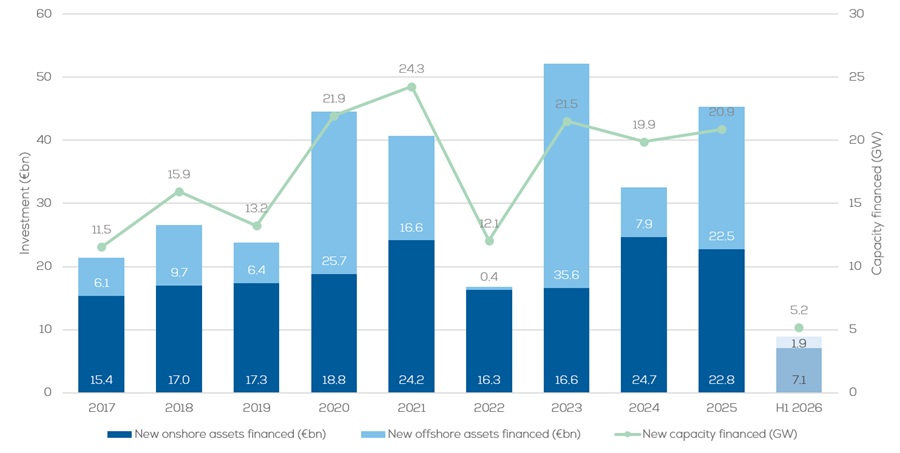
WindEurope calcula que los €17.300 millones invertidos hasta septiembre de 2026 financiarán 9,8 GW de nueva capacidad. Guy Brindley, Head of Market Intelligence de WindEurope, explicó a EUBizNews que el apetito inversor y la capacidad industrial siguen presentes, mientras redes eléctricas, permisos y diseño de subastas condicionan cada vez más el paso de los proyectos hacia la construcción.
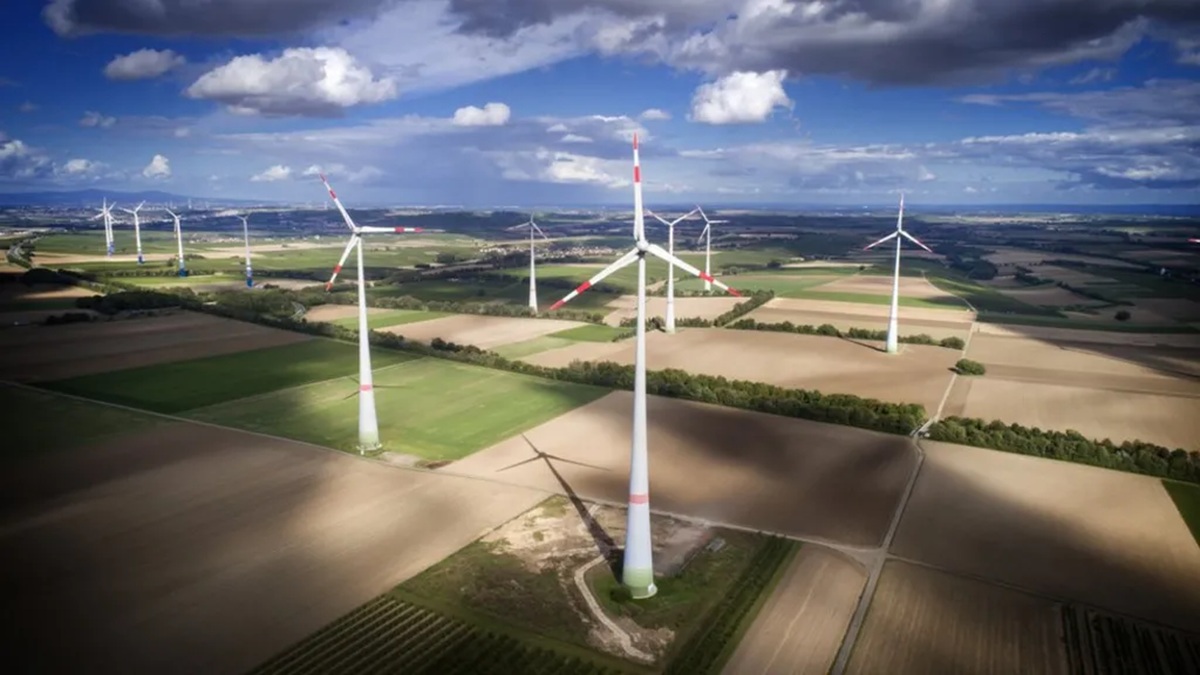
Europa se encamina hacia un nuevo ciclo de expansión de la energía eólica, con 148 GW de nueva capacidad previstos entre 2026 y 2030, aunque el principal desafío para la inversión comienza a desplazarse desde la disponibilidad de capital hacia las condiciones necesarias para que los proyectos puedan efectivamente construirse.
La Unión Europea concentraría 111 GW de ese crecimiento, equivalente a un promedio de aproximadamente 22 GW anuales, según las proyecciones de WindEurope.
La actividad financiera continúa mostrando dinamismo. Hasta finales de septiembre de 2026 se habían invertido €12.600 millones en nuevos proyectos eólicos terrestres y €4.700 millones en dos desarrollos offshore, por un total de 9,8 GW de nueva capacidad financiada. WindEurope espera además nuevas decisiones de inversión antes de que termine el año.
Sin embargo, para Guy Brindley, Head of Market Intelligence de WindEurope, el desempeño de esa cartera dependerá cada vez más de la capacidad europea para resolver los problemas de acceso a las redes, permisos y diseño de los mercados.
“La eólica terrestre y la offshore enfrentan obstáculos diferentes, pero el acceso a la red se está convirtiendo cada vez más en una restricción común”, explicó Brindley a EUBizNews.
La eólica terrestre seguirá liderando el crecimiento
La mayor parte de las nuevas instalaciones previstas para lo que resta de la década llegará desde proyectos onshore.
Incluyendo los 6,5 GW instalados durante el primer semestre de 2026, WindEurope espera que Europa incorpore 115 GW de nueva capacidad terrestre entre 2026 y 2030, alrededor del 77% de los 148 GW previstos para el continente.
La eólica offshore sumaría más de 33 GW durante el mismo período, de los cuales 20 GW corresponderían a la Unión Europea.
Con esas incorporaciones, la capacidad offshore instalada en Europa alcanzaría aproximadamente 72 GW en 2030, incluyendo 41 GW ubicados en aguas de la UE.
Los dos segmentos presentan dinámicas financieras muy diferentes.
Las inversiones terrestres suelen distribuirse entre numerosos proyectos de menor tamaño, con menores requerimientos de capital y ciclos de desarrollo y construcción más cortos. En offshore, en cambio, pocas operaciones concentran volúmenes mucho mayores, por lo que la inversión puede fluctuar sensiblemente de un año a otro según el momento en que determinados proyectos alcancen el cierre financiero.
“Los proyectos onshore suelen pasar más rápidamente del financiamiento a la construcción y cuentan con una cartera más amplia de inversiones pequeñas”, señaló Brindley. “Las decisiones offshore son menos numerosas y mucho mayores, tienen plazos más largos y están más expuestas al diseño de las subastas, las condiciones financieras y la disponibilidad de red”.
Hay capital: el problema es dónde conectar los proyectos
Los obstáculos de la industria se están volviendo cada vez más operativos y regulatorios.
En eólica offshore, WindEurope identifica como uno de los problemas centrales la ejecución y el diseño de las subastas.
La cadena de suministro europea amplió capacidad en respuesta a las señales de crecimiento que llegaban de mercados como Reino Unido, Alemania y Polonia. Sin embargo, incluso algunos de los mercados más consolidados enfrentaron dificultades para convertir esas expectativas en proyectos concretos.
En Alemania, por ejemplo, el modelo de ofertas negativas contribuyó a proyectos con una economía menos robusta, mientras en otros países las subastas sufrieron retrasos por falta de capacidad eléctrica o marcos regulatorios incompletos.
A esas dificultades se sumaron posteriormente los shocks en las cadenas de suministro, la inflación y el aumento de los costos de financiamiento posteriores a la pandemia.
Para la eólica terrestre, los problemas son más locales, aunque dos factores aparecen repetidamente en Europa: permisos lentos y dificultades crecientes para acceder a la red.
Al mismo tiempo, la demanda eléctrica sigue aumentando por la expansión de los centros de datos, las infraestructuras vinculadas con inteligencia artificial y la electrificación industrial.
Países como Dinamarca y España evalúan o ya aplican mecanismos para priorizar el acceso a una capacidad de red cada vez más escasa, mientras los grandes consumidores industriales podrían depender crecientemente de PPAs y otras fórmulas de contratación.
“Con la notable excepción de Alemania, los permisos continúan siendo una barrera importante. Y el acceso a la red ha empeorado”, sostuvo Brindley. “La capacidad de la cadena de suministro y el apetito inversor siguen presentes; el desafío principal es recuperar un caso de negocio viable y predecible”.
Qué contratos consiguen financiar proyectos
La estructura de ingresos con la que funciona un parque una vez construido continúa siendo determinante para obtener financiamiento.
Para WindEurope, los Contratos por Diferencia (CfD) bilaterales siguen siendo el mecanismo más sólido para proyectos eólicos intensivos en capital, dado que ofrecen previsibilidad de ingresos durante períodos prolongados.
La garantía pública sobre los ingresos futuros puede facilitar condiciones financieras más favorables y niveles superiores de deuda, reduciendo el costo del capital.
Los Power Purchase Agreements (PPA) corporativos también pueden brindar previsibilidad cuando el comprador tiene una elevada calidad crediticia, aunque dejan al desarrollador más expuesto a riesgos contractuales y de contraparte que un esquema respaldado por el Estado.
La exposición completa al mercado mayorista ofrece mucha menos certeza.
La generación eólica puede alcanzar niveles elevados precisamente en períodos de precios eléctricos bajos o incluso negativos. Esa volatilidad dificulta las proyecciones de ingresos y puede encarecer o limitar el acceso al crédito.
Para Brindley, el principio central debería ser que cada riesgo quede en manos de la parte que tiene mejores herramientas para gestionarlo.
Los desarrolladores deberían asumir los riesgos de construcción y operación; los compradores, aquellos asociados a su demanda y sus contratos; y los gobiernos, proporcionar reglas estables, calendarios previsibles de subastas y protección frente a riesgos sistémicos que un proyecto individual no puede controlar eficientemente.
La industria necesita pedidos, no sólo nuevas fábricas
La discusión sobre la cadena de suministro europea también cambió.
Hace pocos años, el riesgo era que Europa no tuviera suficiente capacidad industrial para fabricar todos los componentes necesarios para el crecimiento esperado de la eólica offshore.
Las cimentaciones son uno de los ejemplos más claros. El aumento del tamaño de las turbinas exigió estructuras mayores y la industria respondió con alrededor de €1.400 millones de inversiones anunciadas para ampliar plantas existentes y desarrollar nuevas fábricas.
Ahora el reto es que exista suficiente previsibilidad sobre los pedidos futuros.
Parte de la demanda estadounidense que se anticipaba desapareció, mientras distintos proyectos europeos se retrasaron respecto de sus calendarios originales.
Si esos huecos en las órdenes persisten, los fabricantes podrían enfrentar períodos de menor utilización mientras siguen soportando los costos fijos asociados a inversiones industriales de gran escala.
El impacto también alcanza al empleo.
Según el análisis de WindEurope, cada €1 millón invertido en una nueva planta de producción puede sostener entre tres y cuatro empleos directos.
La previsibilidad en el despliegue offshore resulta así clave no sólo para instalar más renovables, sino también para conservar capacidad manufacturera, empleo industrial y una cadena de suministro europea competitiva.
Polonia muestra lo que puede destrabar una política previsible
Polonia aparece como uno de los ejemplos más claros del efecto que puede tener un marco estable sobre el desarrollo offshore.
En aproximadamente una década pasó de no contar con generación eólica marina comercial a tener sus primeros proyectos en construcción y una cartera relevante detrás.
Un marco político claro, apoyo a los ingresos de largo plazo y previsibilidad sobre las futuras subastas contribuyeron a generar las condiciones para esas inversiones.
La primera subasta offshore competitiva de Polonia, celebrada en diciembre de 2025, adjudicó apoyo a tres proyectos por un total de 3,4 GW, mientras el país ya prevé nuevas licitaciones.
Para Brindley, sin embargo, la próxima gran decisión europea deberá mirar más allá de esta década.
“Una de las decisiones más importantes que Europa puede tomar en los próximos 12 meses es acordar un marco sólido para las energías renovables después de 2030, incluyendo un objetivo específico”, afirmó.
El marco vigente hasta 2030 permitió generar una señal de largo plazo para desarrolladores e inversores. Extender esa visibilidad daría mayor confianza también a fabricantes, puertos, proveedores y otros eslabones de la cadena.
Los 148 GW previstos hasta 2030 muestran que Europa todavía cuenta con una importante cartera de proyectos eólicos. La incógnita central es ahora si las redes eléctricas, los procesos de permisos y los calendarios nacionales de subastas podrán avanzar a la velocidad necesaria para convertir la inversión comprometida en capacidad operativa y, al mismo tiempo, sostener una industria eólica europea competitiva.