La apuesta fiscal de Lula amenaza el futuro de las inversiones en Brasil
Con una deuda pública del 82,9% del PIB y tipos de interés del 13,75%, Brasil enfrenta el coste económico de la expansión fiscal mientras Lula se prepara para su cuarto mandato presidencial.

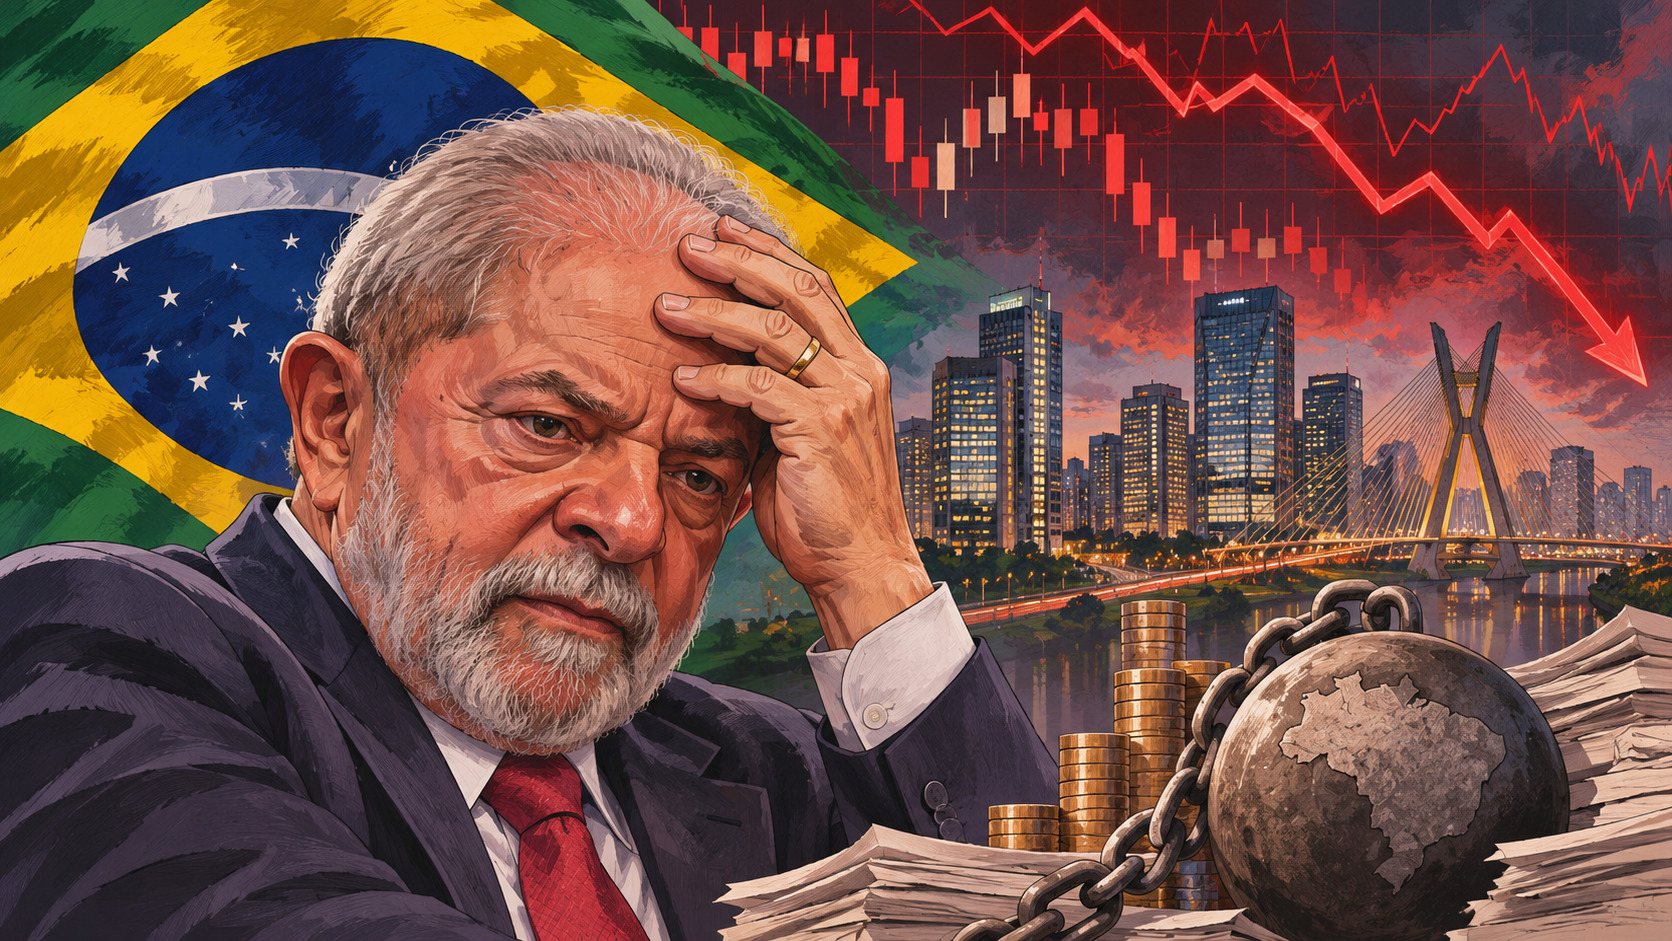
La mayor vulnerabilidad económica de Brasil quizás no se encuentre fuera de sus fronteras, sino dentro de sus propias cuentas públicas. Tras su reelección en octubre, el presidente Luiz Inácio Lula da Silva enfrenta una creciente presión de los mercados financieros sobre la sostenibilidad de un modelo fiscal que ha priorizado el gasto público sin ofrecer una trayectoria suficientemente creíble hacia la estabilización de la deuda.
La mayor economía de América Latina cuenta con un enorme potencial productivo, abundantes recursos naturales, un sistema financiero sofisticado y significativas oportunidades de inversión internacional. Sin embargo, su capacidad para aprovechar estas fortalezas se encuentra cada vez más condicionada por el endeudamiento público, el encarecimiento del crédito y la incertidumbre en torno al gasto estatal.
Según el Banco Central de Brasil, la deuda pública bruta alcanzó el 82,9% del PIB en septiembre de 2026, lo que representa un incremento de 4,3 puntos porcentuales desde comienzos del año.
En paralelo, el déficit nominal del sector público consolidado alcanzó el 9,51% del PIB en los doce meses acumulados hasta septiembre, mientras que solamente los intereses de la deuda representaron el 8,99% del PIB.
Estas cifras exponen una de las contradicciones fundamentales de la agenda económica de Lula: un gobierno que pretende estimular el crecimiento mediante el gasto público, mientras opera en un entorno donde el coste del financiamiento amenaza con desalentar la inversión privada.
El contexto internacional vuelve esta contradicción particularmente preocupante. El 16 de noviembre, durante su intervención en la Euro Finance Week de Fráncfort, el vicepresidente del Banco Central Europeo (BCE), Boris Vujčić, advirtió sobre las crecientes vulnerabilidades de los mercados de deuda soberana y la posibilidad de correcciones abruptas en los activos vinculados con la tecnología.
Para Brasil, estos riesgos externos se suman a debilidades fiscales internas que dejan al país más expuesto a los cambios en la confianza de los inversores internacionales.
El coste oculto de la expansión fiscal de Lula
El problema de las políticas fiscales expansivas no radica necesariamente en su impacto inmediato sobre la actividad económica, sino en sus consecuencias a largo plazo cuando el gasto crece sin atender suficientemente a la sostenibilidad de las cuentas públicas.
El gobierno de Lula ha defendido el incremento del gasto social y las inversiones en infraestructura como instrumentos para reducir la desigualdad y estimular la demanda interna. Estas políticas pueden proporcionar un impulso económico de corto plazo, pero sus necesidades de financiamiento no pueden desvincularse de las consecuencias que generan sobre el conjunto de la economía.
El gasto del Estado no está exento del coste económico del capital.
La tasa de interés de referencia de Brasil, conocida como Selic, permanece en el 13,75% anual tras la decisión adoptada por el Banco Central en noviembre.
Aunque la inflación, las condiciones financieras internacionales y otros factores macroeconómicos también influyen sobre la política monetaria, la persistente incertidumbre fiscal dificulta la reducción de los costes de financiamiento.
Las consecuencias trascienden ampliamente las cuentas del Estado. Las empresas enfrentan un financiamiento más costoso, los emprendedores encuentran mayores obstáculos para acceder al capital y las familias quedan expuestas al encarecimiento del crédito.
Cuando los gobiernos compiten por recursos financieros a tipos de interés elevados, también pueden reducir la disponibilidad de capital accesible para la inversión privada productiva. Es lo que en economía se conoce como efecto desplazamiento o crowding out.
La reacción de los mercados brasileños tras las elecciones ya reflejó estas preocupaciones. Después de la victoria de Lula, el real se depreció, aumentaron los costes de financiamiento a largo plazo y el principal índice bursátil brasileño quedó bajo presión.
Desde entonces, el gobierno presentó una propuesta de ajuste fiscal que, según el Ministerio de Planificación y Presupuesto, podría generar ahorros de hasta 60.000 millones de reales en 2027.
La iniciativa supone un reconocimiento de la necesidad de corregir las cuentas públicas. Sin embargo, su eficacia dependerá de la aprobación legislativa, de su implementación y de que las medidas produzcan cambios duraderos en la trayectoria del gasto estatal.
Los inversores necesitan algo más que declaraciones de responsabilidad fiscal. Exigen evidencias de contención del gasto, previsibilidad económica y una estrategia creíble para estabilizar la deuda pública.
La diferencia es fundamental. Anunciar metas fiscales es un acto político; cumplirlas es una necesidad económica.
Brasil no puede dar por descontado el capital internacional
Las vulnerabilidades identificadas por el Banco Central Europeo constituyen una advertencia relevante para Brasil.
El elevado endeudamiento soberano, la creciente competencia por el financiamiento y las valoraciones potencialmente excesivas de determinados activos tecnológicos incrementan los riesgos de cambios abruptos en los mercados internacionales de capitales.
Una corrección en las inversiones vinculadas con la inteligencia artificial, por ejemplo, podría provocar pérdidas y presiones de liquidez entre los fondos internacionales. Los mercados emergentes podrían sufrir las consecuencias mediante salidas de capitales, depreciación de sus monedas y mayores costes financieros, incluso sin contar con una exposición directa significativa a las compañías de IA.
En este escenario, los países con fundamentos fiscales más sólidos y marcos institucionales más previsibles están potencialmente mejor posicionados para competir por el capital internacional.
Para las empresas y los inversores europeos que evalúan oportunidades en Brasil, el potencial económico del país continúa siendo considerable.
Su sector agroindustrial, la minería, los recursos energéticos, las necesidades de infraestructura y la dimensión de su mercado interno ofrecen oportunidades que trascienden el actual ciclo político.
Sin embargo, los inversores internacionales no evalúan estas oportunidades de manera aislada. Comparan la rentabilidad esperada con la incertidumbre regulatoria, la presión tributaria, el riesgo cambiario, los costes de financiamiento y los destinos alternativos de inversión.
Brasil debe competir, por lo tanto, no solamente a través de sus recursos naturales y la dimensión de su mercado, sino también mediante la credibilidad de sus políticas económicas.
Es precisamente allí donde la orientación fiscal de Lula corre el riesgo de convertirse en una desventaja competitiva.
Un gobierno que depende excesivamente del gasto público para sostener la actividad económica puede terminar debilitando las condiciones necesarias para que las empresas privadas crezcan, contraten trabajadores y generen riqueza.
Los desafíos estructurales de Brasil, entre ellos la desigualdad y las deficiencias en infraestructura, son reales. Pero reconocer esos problemas no significa que un Estado cada vez más endeudado sea el instrumento más eficaz para resolverlos.
El progreso social sostenible también requiere productividad, inversión privada, libertad empresarial, generación de empleo y estabilidad económica.
Para Brasil, recuperar la confianza exigirá un compromiso creíble con el equilibrio fiscal, una mayor eficiencia del gasto público, previsibilidad regulatoria y condiciones que favorezcan la inversión productiva.
El cuarto mandato presidencial de Lula pondrá a prueba la disposición de su gobierno para compatibilizar sus prioridades políticas de gasto con la realidad económica de un entorno financiero internacional cada vez más exigente.
Brasil continúa siendo un país de enormes oportunidades. Pero las oportunidades, por sí solas, no garantizan las inversiones.
Los gobiernos pueden anunciar programas de gasto y prometer crecimiento económico. Lo que no pueden hacer es decretar la confianza de los inversores. Esa confianza se conquista con disciplina fiscal, credibilidad institucional y respeto por quienes generan riqueza.